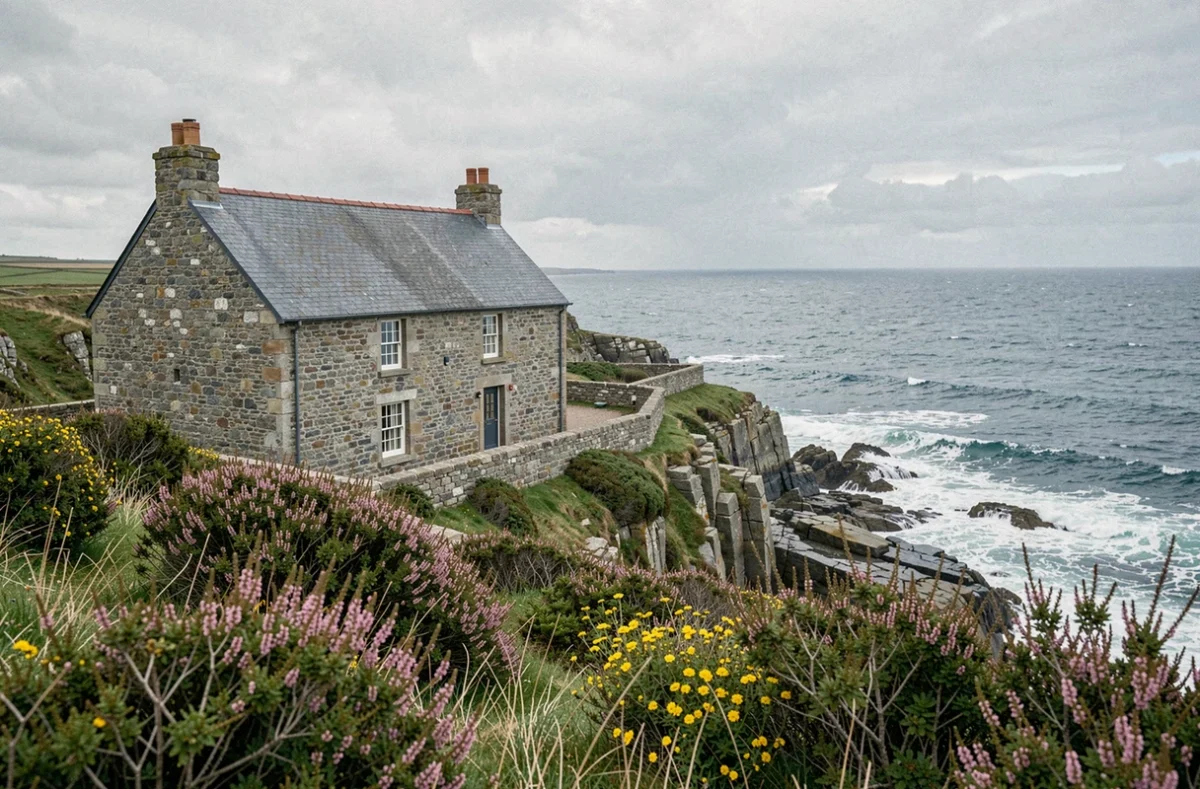
Acheter une maison avec vue sur la mer en France pose très tôt la question du choix entre deux littoraux aux logiques opposées : la Bretagne, avec ses côtes découpées et son marché intermédiaire, et la Côte d’Azur, dont les prix restent parmi les plus élevés du territoire national. Ces deux destinations concentrent une part importante de la demande pour les résidences secondaires en bord de mer, mais elles n’exposent pas l’acheteur aux mêmes contraintes réglementaires, climatiques ou locatives.
Prix immobilier et budget : ce que révèle l’écart entre Bretagne et Côte d’Azur
La Côte méditerranéenne reste généralement parmi les secteurs les plus chers du marché immobilier français. En Bretagne, de nombreuses villes côtières se situent dans une gamme intermédiaire, ce qui permet d’accéder à une vue dégagée sur la mer avec un budget sensiblement inférieur à celui qu’exigerait un bien comparable à Nice, Antibes ou Cannes.
Cet écart de prix d’achat est réel, mais il ne résume pas l’arbitrage. Le coût d’entretien d’une maison exposée au sel et au vent en Bretagne, les travaux d’isolation thermique ou de traitement des façades, pèsent sur le budget à moyen terme. Sur la Côte d’Azur, les charges liées à la climatisation, à l’entretien d’une terrasse ou d’une piscine, et les primes d’assurance dans certaines zones à risque feu de forêt, s’ajoutent au prix d’achat.
Comparer deux biens précis, leur état, leur accès aux services et leur exposition aux risques est plus pertinent qu’opposer les deux régions sur la seule base d’un prix moyen au mètre carré.
Risque côtier et urbanisme : la vue sur mer ne suffit pas à évaluer un bien
En Bretagne, l’État met à disposition une cartographie des plans de prévention couvrant inondation, submersion marine et érosion littorale. Pour les communes inscrites sur la liste nationale dédiée au recul du trait de côte, les documents d’urbanisme doivent intégrer des zones d’exposition à 30 et 100 ans. Ce cadre réglementaire est peu visible dans la plupart des guides d’achat qui comparent surtout les prix par département.
La Bretagne est fortement représentée dans le projet de révision de la liste nationale des communes concernées par ce dispositif d’adaptation au littoral, dont la mise à jour est en cours depuis 2026. Une commune peut donc se retrouver soumise à de nouvelles contraintes d’aménagement après l’achat, ce qui peut affecter les possibilités d’extension, de rénovation ou de revente.
Sur la Côte d’Azur, les risques dominants sont d’une autre nature : feux de forêt, ruissellement sur versant, épisodes de pluies très intenses. Météo-France prévoit un réchauffement plus marqué dans le Sud-Est que dans le Nord-Ouest à l’horizon 2100 selon la trajectoire nationale de référence. L’arbitrage climatique ne se réduit pas à « soleil contre pluie » : il faut évaluer l’orientation, l’ombrage, la ventilation naturelle du bien et sa vulnérabilité à des aléas très différents selon la façade choisie.
Location saisonnière en bord de mer : ce que change la loi Le Meur de 2024
Un grand nombre d’acheteurs de maisons avec vue sur la mer intègrent dans leur calcul un potentiel de location saisonnière. Ce calcul doit désormais être refait à l’échelle de chaque commune. La loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur, a renforcé les outils locaux de régulation des meublés de tourisme : les communes peuvent instaurer des autorisations de changement d’usage, des quotas, ou des conditions d’enregistrement spécifiques.
Cette évolution touche aussi bien les communes bretonnes très fréquentées, comme Dinard, Quiberon ou la presqu’île de Crozon, que les stations azuréennes où la pression locative est forte. L’Institut Paris Region a analysé les effets de cette loi en 2026 : ses conclusions soulignent que le règlement applicable varie d’une commune à l’autre, et que les règles de copropriété éventuelles peuvent réduire encore la marge de manoeuvre d’un propriétaire.
Vérifier le statut exact de la commune avant l’achat n’est plus une précaution optionnelle : c’est une étape qui conditionne directement la rentabilité attendue d’une résidence secondaire en bord de mer.
- Autorisation de changement d’usage : certaines communes peuvent l’exiger même pour une maison individuelle mise en location de courte durée.
- Quotas communaux : la loi Le Meur permet aux communes de plafonner le nombre de meublés de tourisme, indépendamment du statut du bien.
- Règles de copropriété : dans les résidences collectives, le règlement intérieur peut interdire ou restreindre la location saisonnière, quel que soit le cadre légal communal.
Transmission et assurabilité d’une maison en bord de mer : les angles morts du marché
La question de la transmission patrimoniale d’une maison avec vue sur la mer est rarement traitée au moment de l’achat. Pourtant, un bien situé dans une zone soumise à un plan de prévention des risques littoraux peut rencontrer des difficultés d’assurabilité à terme, ce qui en complique la cession ou la transmission aux héritiers.
Sur la Côte d’Azur, l’exposition aux feux de forêt dans certains secteurs du Var ou des Alpes-Maritimes produit des effets similaires : des assureurs réduisent leur couverture ou augmentent significativement les primes dans les zones classifiées. Une prime d’assurance en forte hausse ou un refus de couverture réduit mécaniquement la valeur de revente d’un bien.
Ces contraintes ne sont pas systématiques et ne concernent pas l’ensemble des deux littoraux. Mais elles sont suffisamment documentées pour justifier de vérifier, avant tout compromis, la situation exacte du bien au regard des plans de prévention locaux et les conditions d’assurabilité auprès de plusieurs compagnies.
Bretagne ou Côte d’Azur : les critères qui font vraiment la différence
Au-delà du prix d’achat, ce sont des paramètres moins visibles qui déterminent si une maison avec vue sur la mer restera un actif liquide ou deviendra une contrainte patrimoniale.
- Zone de recul du trait de côte : vérifier si la commune figure sur la liste nationale et si le bien est situé dans une zone d’exposition à 30 ou 100 ans.
- Réglementation locative communale : identifier les restrictions issues de la loi Le Meur avant d’intégrer un revenu locatif dans le plan de financement.
- Exposition aux aléas climatiques locaux : feu de forêt et ruissellement en PACA, submersion et érosion en Bretagne – les deux régions ne partagent pas les mêmes vulnérabilités.
- Conditions d’assurabilité : interroger plusieurs assureurs sur le bien précis, pas sur la région en général.
La Bretagne offre des budgets d’entrée plus accessibles et un marché plus diversifié géographiquement. La Côte d’Azur donne accès à un ensoleillement plus élevé et à des marchés locatifs dont la demande reste soutenue. Ces deux atouts réels ne dispensent pas d’un audit précis du bien, de sa commune et de son environnement réglementaire. La vue sur la mer valorise un bien seulement si les conditions d’usage, de location et de transmission restent praticables.